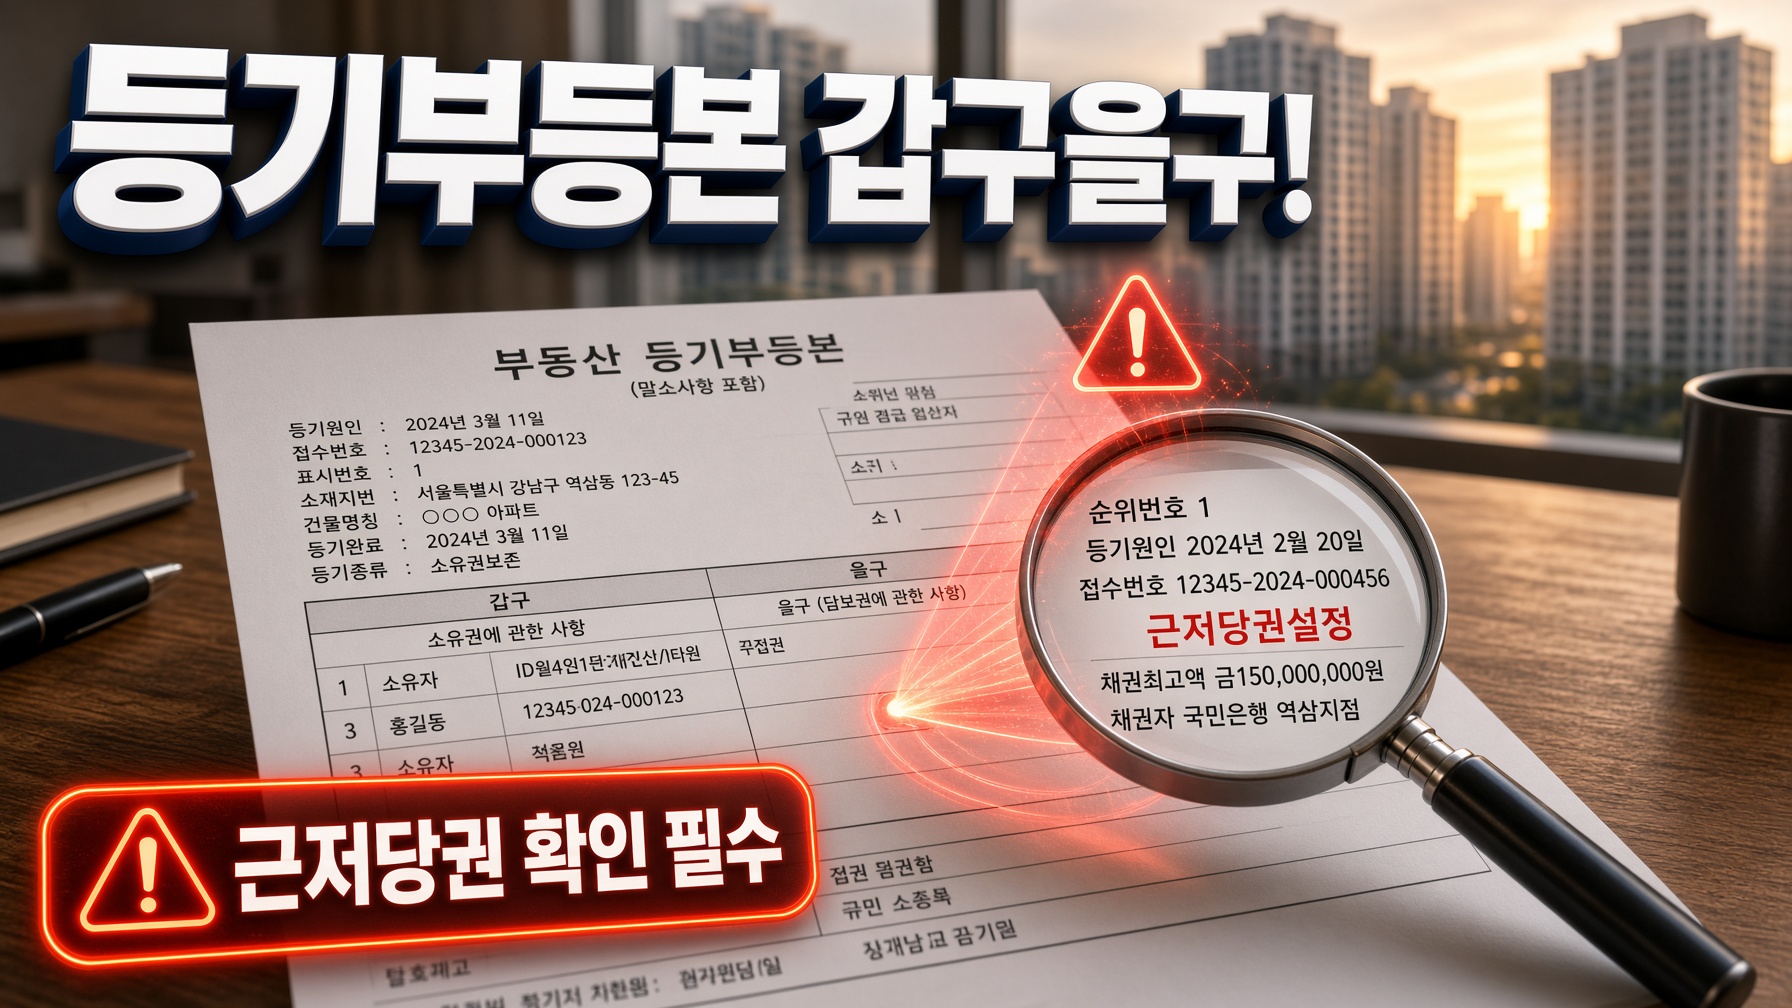
대법원 인터넷등기소에서 700원으로 내 소중한 전세 보증금을 지키는 법! 표제부 평수 확인, 갑구 소유자 가압류 확인, 을구 근저당권 채권최고액 계산 공식을 계약 전, 잔금 전, 입주 다음 날 3회 필수 확인하세요.
전세나 월세 계약, 혹은 내 집 마련을 위한 부동산 매매 계약을 앞두고 있다면 계약서에 도장을 찍기 전 가장 먼저 확인해야 할 필수 공문서가 바로 ‘부동산 등기사항전부증명서(등기부등본)’입니다. 최근 몇 년간 사회적 문제로 대두된 빌라 전세사기나 깡통전세 피해 사례를 살펴보면 등기부등본에 적힌 근저당권이나 가압류를 제대로 파악하지 못해 소중한 보증금을 떼이는 경우가 대다수였습니다.
앞서 다루었던 전입신고 및 확정일자 인터넷 정부24 신청 방법과 대항력 효력 발생 시점 가이드나 전세보증보험 가입조건 HUG SGI HF 비교 및 전세보증금 반환보증 가이드, 그리고 우체국 내용증명 인터넷 발급 작성 방법 및 전세금 반환 소멸시효 중단 안내와 연계하면 부동산 권리 분석부터 사후 보증금 보호까지 완벽한 방어막을 구축할 수 있습니다.
오늘은 공인중개사 말만 믿고 방심했다가 큰 손해를 보지 않도록, 대법원 인터넷등기소 모바일 및 PC 열람 발급 절차, 표제부, 갑구, 을구 핵심 판독법과 융자 안전선 계산 공식까지 명쾌하게 정리해 드립니다.
📑 핵심 목차 안내 (Table of Contents)(접기 / 펼치기)
1. 대법원 인터넷등기소 1분 열람 발급 절차 및 수수료
부동산 등기부등본은 대한민국 국민 누구나 집주인이나 소유자의 동의 없이도 주소만 알고 있으면 합법적으로 열람 및 발급받을 수 있는 완전 공개 공문서입니다.
- 대법원 인터넷등기소 접속: 대법원 인터넷등기소 누리집(iros.go.kr)에 접속하거나 모바일 앱을 실행합니다.
- 로그인 또는 비회원 로그인: 회원가입 없이도 휴대전화 번호와 간편 비밀번호 4자리만 입력하면 비회원으로 즉시 이용 가능합니다.
- 부동산 구분 및 주소 검색: 아파트, 오피스텔, 다세대 빌라는 [집합건물], 단독주택이나 다가구는 [토지] 및 [건물]을 각각 선택하고 도로명 주소와 동 호수를 정확히 입력합니다.
- 등기기록 유형 선택: 반드시 [말소사항 포함]을 선택하여 과거의 가압류, 경매 이력까지 전체를 확인하는 것이 안전합니다.
- 수수료 결제 및 열람: 화면 확인용 [열람]은 수수료 700원, 관공서 제출용 [발급]은 1,000원이며 신용카드, 계좌이체, 카카오페이 등으로 결제 후 즉시 PDF 저장 및 인쇄가 가능합니다.
2. 등기부등본 3단 구조 핵심 판독법: 표제부, 갑구, 을구
등기부등본은 크게 세 영역으로 나뉘며, 각 영역마다 반드시 점검해야 할 포인트가 명확히 정해져 있습니다.
| 구분 | 주요 기재 내용 | 계약 당사자 필수 체크리스트 |
|---|---|---|
| 표제부 (부동산의 표시) | 소재지번, 건물 명칭, 층수, 전용면적, 대지권 비율 등 물리적 현황 | 계약서에 적힌 주소와 등기부 표제부 주소(특히 지번, 동 호수 표기)가 토씨 하나 틀리지 않고 일치하는지 확인 (불일치 시 확정일자 대항력 상실) |
| 갑구 (소유권에 관한 사항) | 현재 소유자 인적사항, 단독 소유 여부, 소유권 이전 내역, 압류 등 | 계약서상 임대인 신분증과 등기부상 최종 소유자가 일치하는지 대조. 가압류, 가등기, 가처분, 임차권등기명령, 경매개시결정 문구가 하나라도 있으면 무조건 계약 보류 |
| 을구 (소유권 이외의 권리) | 저당권, 근저당권, 전세권, 지상권 등 빚(담보 대출)에 관한 사항 | 은행 등 금융기관의 근저당권설정 및 채권최고액 기재 금액 확인. 집이 경매로 넘어갈 때 나보다 먼저 돈을 받아가는 1순위 채권자 파악 |
3. 을구 근저당권 채권최고액과 보증금 안전마진 계산법
을구에 적힌 근저당권 금액은 실제 대출 잔액이 아니라, 연체 이자를 감안하여 은행이 설정한 채권최고액(통상 실제 대출 원금의 120%에서 130%)입니다.
- 안전마진 판별 공식: (근저당권 채권최고액 + 내 전세보증금 + 선순위 보증금) ÷ 주택 실제 매매 시세 ≤ 70%~80%
- 안전 기준치: 아파트의 경우 매매 시세의 70% 이하, 시세 파악이 어려운 신축 빌라나 다세대 주택은 60% 이하일 때 안전한 주택으로 평가됩니다.
- 위험 경고: 만약 대출금과 내 보증금의 합계가 시세의 80%를 초과한다면 경매 낙찰 시 감가상각으로 인해 내 전세보증금을 전액 회수하지 못할 확률이 매우 높습니다.
부동산 등기부등본 확인은 몇백 원의 비용과 단 몇 분의 시간으로 내 전 재산과 다름없는 보증금을 지켜내는 가장 강력한 무기입니다. 계약 전, 중도금 전, 잔금 당일까지 반드시 3차례 등기부등본을 열람하여 안전한 거래를 진행하시기 바랍니다.
• 공식 주관 기관: 대한민국 법원 인터넷등기소 바로가기 (http://www.iros.go.kr)
⚖️ [법적 고지 및 면책 공지] 생활 안전 및 차량 가전 자가 관리 가이드 유의사항 안내
(클릭하여 펼치기)
1. 정보 제공 목적: 본 포스팅에서 제공하는 생활 꿀팁, 차량 및 가전제품 자가 점검 세척 요령은 일상 편의를 위한 일반 참고용 정보이며, 제품 제조사의 공식 서비스 매뉴얼이나 공인 기술자의 점검 지침을 대신하지 않습니다.
2. 자가 수리 및 시공 책임: 본문의 안내를 참고하여 진행한 부품 교체, 화학 세제 사용, 자가 수리 과정에서 발생하는 기기 파손, 누수, 화재, 안전사고 등에 대해 블로그 운영자는 법적 책임을 지지 않습니다. 안전이 우려되거나 보증 기간 내 제품인 경우 반드시 공식 서비스센터를 이용하시기 바랍니다.
3. 규격 및 매뉴얼 확인 권고: 차량 및 가전의 세부 규격(오일 규격, 필터 사이즈, 볼트 규격 등)은 차종 및 연식, 모델별로 상이하므로 작업 전 반드시 해당 제조사 취급설명서를 확인하시기 바랍니다.